Ипотека на апартаменты в 2026 году: ставки банков, семейная ипотека и платёж
Отдел продаж BREVIS apartmentsОбновлено 21 октября 2026 г.Деньги5 мин чтения
Коротко. Ипотеку на апартаменты дают, но только по рыночным ставкам: в октябре 2026 года — от 15,9 % годовых (МКБ), от 17,1 % (ДОМ.РФ Банк), от 18 % (ВТБ), при ключевой ставке ЦБ 14 %. Первоначальный взнос обычно 20–30 %. Семейная ипотека и другие госпрограммы на апартаменты не распространяются, а ставки 2–7 % в рекламе — субсидии застройщиков на новостройки. Для апартамента за 60 млн ₽ при взносе 30 % и сроке 20 лет платёж — от 581 тыс. ₽ в месяц.
Покупка апартаментов в ипотеку возможна, но условия заметно отличаются от ипотеки на квартиру. Банки оценивают апартамент как коммерческую недвижимость: ставки рыночные, взнос выше, а программы с господдержкой недоступны. Разбираем, на что рассчитывать в 2026 году, и считаем платёж на реальных ценах.
Дают ли ипотеку на апартаменты
Да, большинство крупных банков кредитуют покупку апартаментов — как в строящихся комплексах, так и на вторичном рынке. Условие одно: объект должен быть ликвидным и юридически чистым, а заёмщик — подтвердить доход. Банк обязательно заказывает оценку и проверяет назначение помещения в ЕГРН.
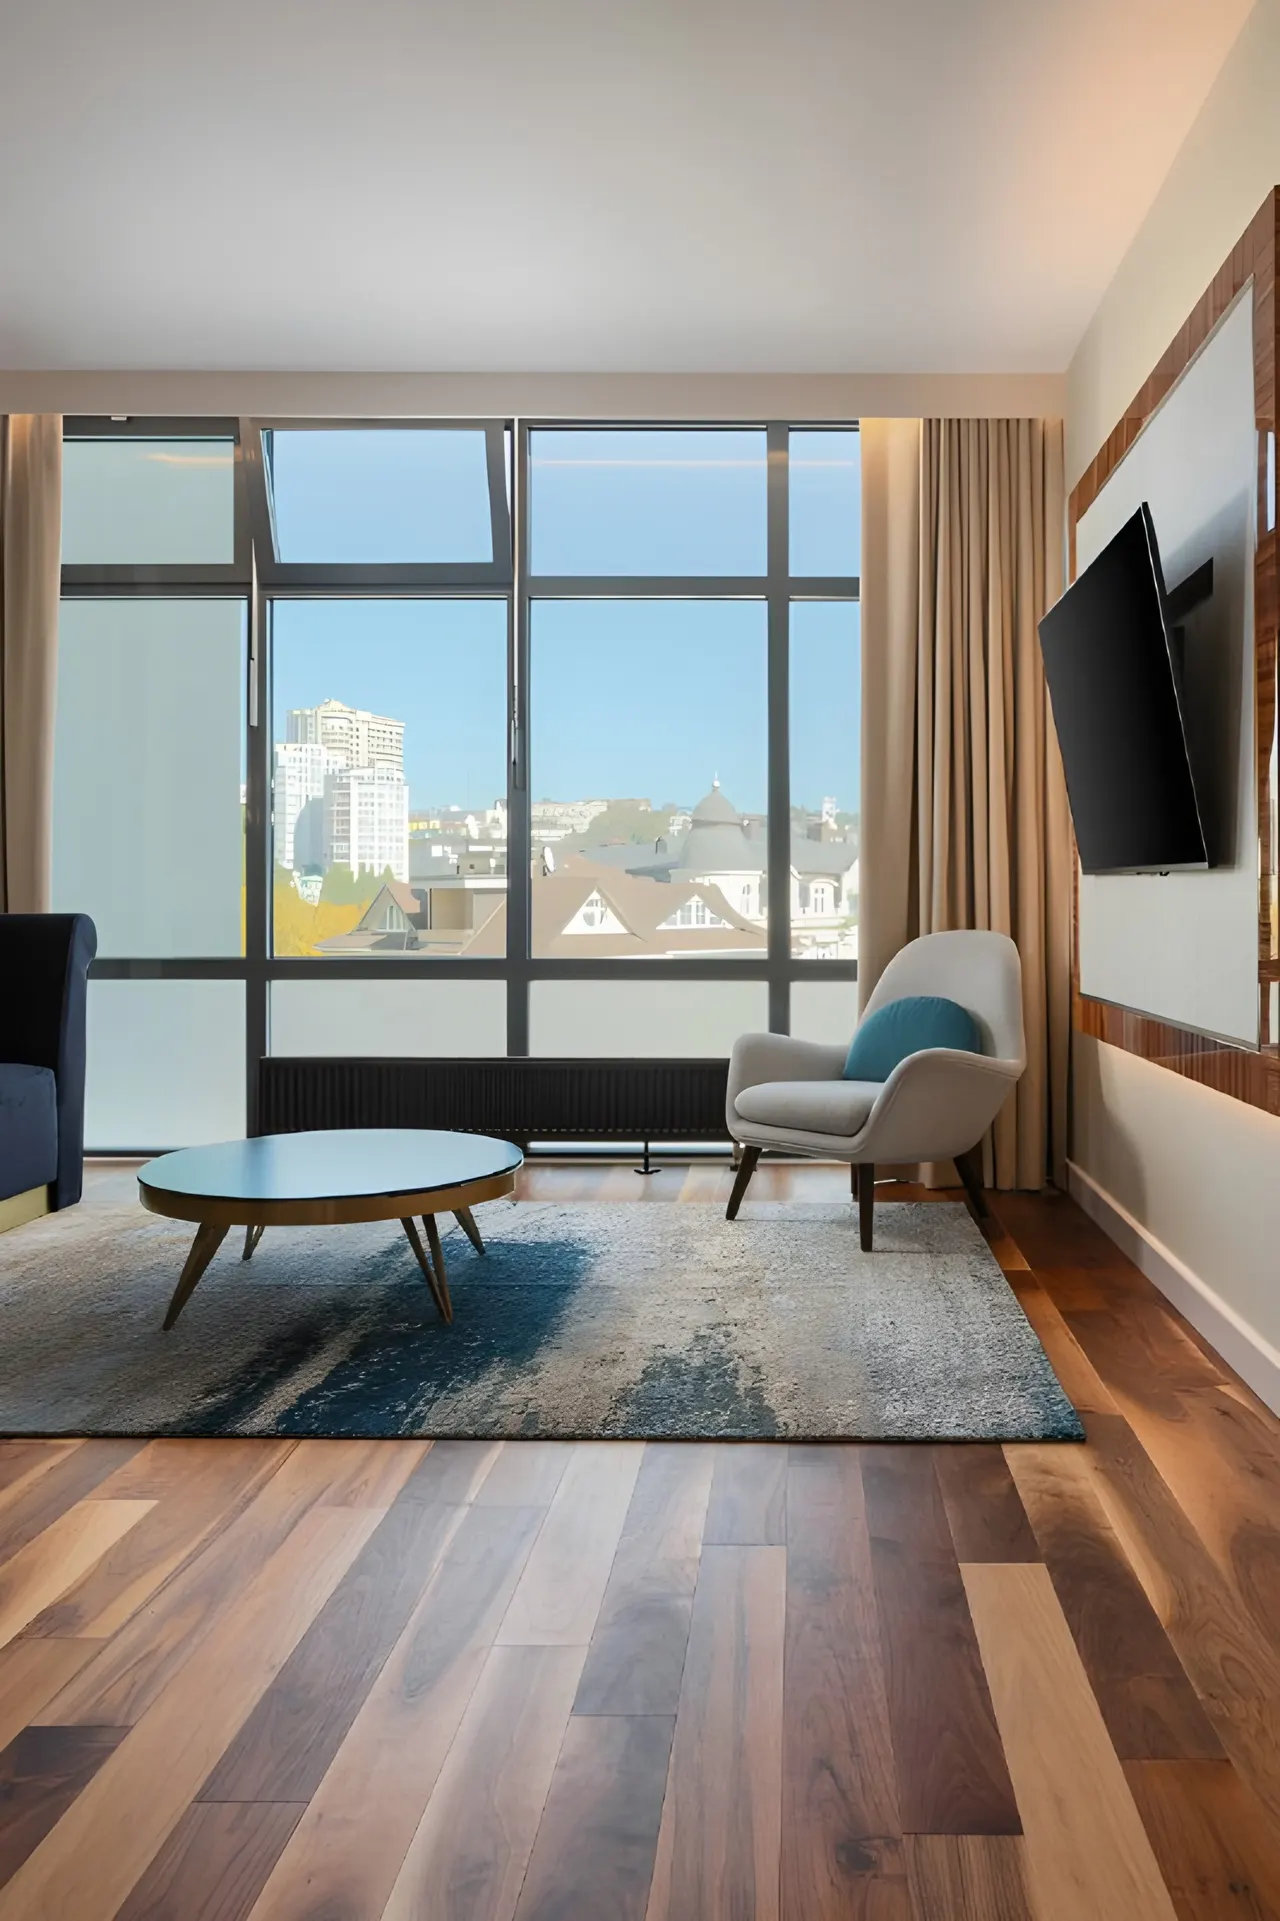
Интерьер апартамента BREVIS с панорамным окном
Ставки банков в октябре 2026 года
Банк
Ставка на апартаменты
Максимальная сумма
Срок
МКБ
от 15,9 %
до 50–70 млн ₽
до 30 лет
ДОМ.РФ Банк
от 17,1 %
до 50 млн ₽
до 30 лет
БСПБ
от 17,49 %
до 40 млн ₽
до 30 лет
ВТБ
от 18 %
до 100 млн ₽
до 30 лет
Совкомбанк
от 19,99 %
до 50 млн ₽
до 30 лет
Ставки «от 2 до 7 %», которые встречаются в рекламе, — программы, субсидированные застройщиками на их собственные строящиеся объекты. Для покупки готового апартамента у собственника они не применяются.
Почему не подходит семейная ипотека
Семейная, IT- и другие ипотечные программы с господдержкой финансируют покупку жилья. Апартамент — нежилое помещение, поэтому под условия программ не попадает, даже если в нём есть кухня и спальни. То же с налоговым вычетом: вернуть 13 % с процентов по ипотеке на апартаменты нельзя.
Сколько платить в месяц: расчёт на апартаментах у моря
Возьмём три апартамента BREVIS из шахматки октября 2026 года, первоначальный взнос 30 %, срок 20 лет, аннуитетный платёж.
Апартамент
Цена
Кредит
Платёж при 15,9 %
при 18 %
при 20 %
49,8 м², вид на город, 2 этаж
39 млн ₽
27,3 млн ₽
377 766 ₽
421 324 ₽
463 779 ₽
50,5 м², вид на море, ремонт, 2 этаж
60 млн ₽
42 млн ₽
581 179 ₽
648 191 ₽
713 506 ₽
66,5 м², вид на море и город, 14 этаж
69,8 млн ₽
48,9 млн ₽
676 347 ₽
754 332 ₽
830 343 ₽
Переплата за 20 лет при ставке 18 % больше самого кредита в 2,7 раза. Поэтому при текущих ставках ипотека на апартаменты чаще используется как короткий инструмент: взять сейчас, рефинансировать при снижении ключевой ставки или погасить досрочно.
Покроет ли аренда платёж
Нет, при текущих ставках — не покроет. Арендный оператор в корпусе BREVIS в ноябре 2026 года продавал апартамент 53 м² с видом на море за 7 500 ₽ в сутки. При загрузке 60 % и доле собственника 50 % это около 68 тыс. ₽ в месяц до налога — в восемь с лишним раз меньше платежа. Ипотека на апартаменты у моря — решение для покупателя с собственным доходом, а не схема «аренда платит кредит».
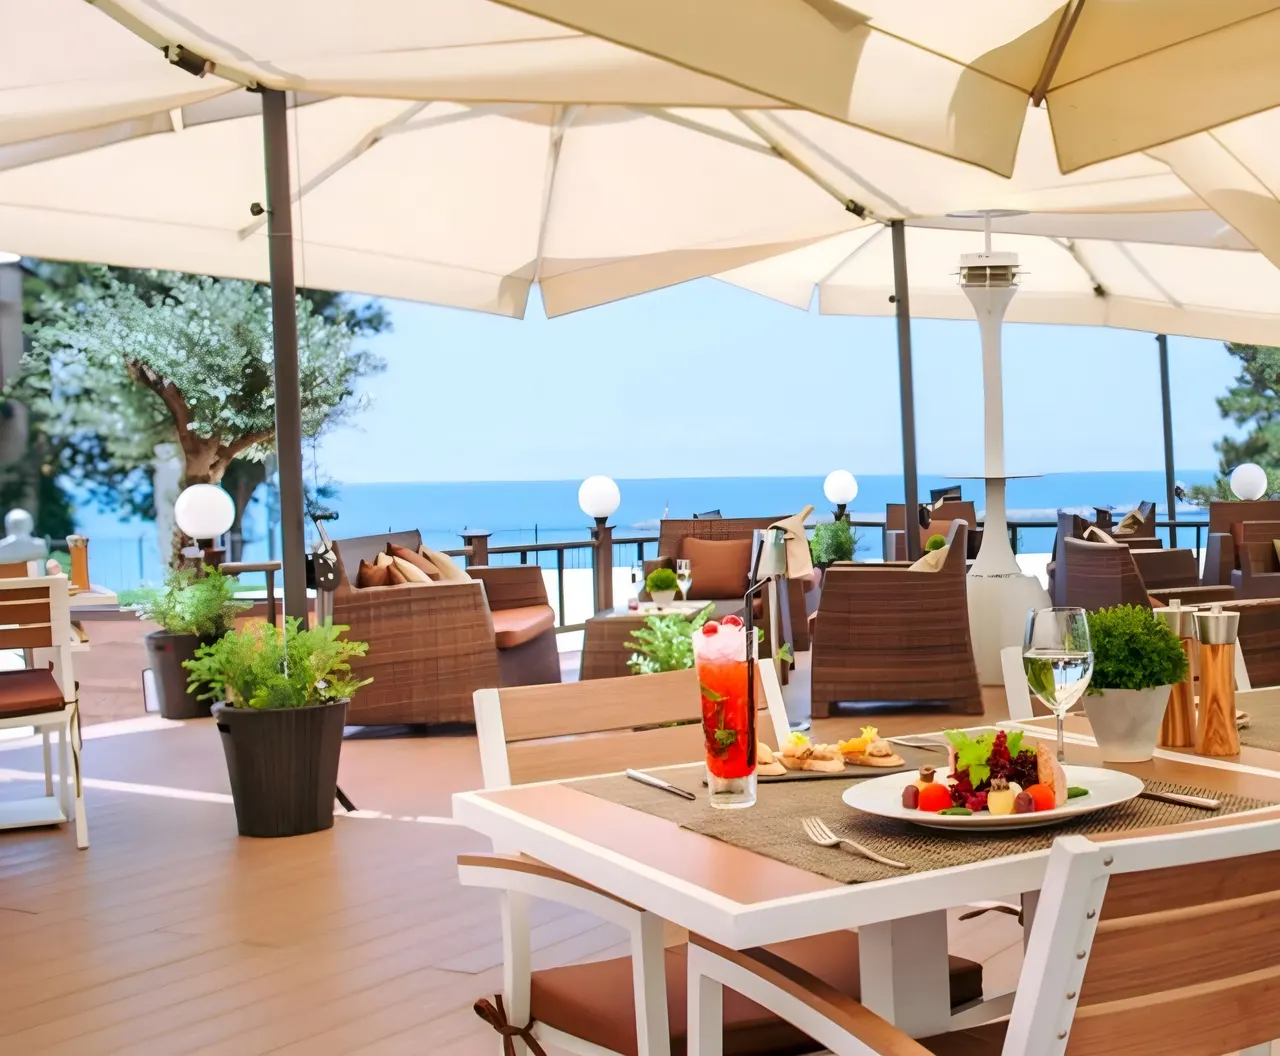
Летняя терраса комплекса с видом на море
Что нужно для одобрения
Подтверждённый доход: платёж обычно не должен превышать половину ежемесячного дохода семьи.
Первоначальный взнос от 20–30 % (по апартаментам банки чаще просят больше, чем по квартирам).
Отчёт об оценке апартамента от аккредитованного банком оценщика.
Выписка ЕГРН и документы продавца; страхование объекта — обязательно, жизни — по желанию, но без него ставка выше.
Альтернативы ипотеке
Нецелевой кредит под залог имеющейся квартиры — ставка бывает ниже, но рискуете своим жильём.
Рассрочка продавца — на вторичном рынке редко, но возможна при частичной оплате и залоге в пользу продавца.
Продажа другого объекта — с учётом налога, если он в собственности меньше 5 лет.
Мнение отдела продаж BREVIS
Ипотека на апартаменты в 2026 году — дорогой, но рабочий инструмент для покупателя с доходом; рассчитывать, что аренда закроет платёж, нельзя.
Мы показываем покупателю два расчёта рядом: платёж банка и реальный доход от сдачи по ценам оператора в здании. При ставках 16–20 % между ними большая разница, и честнее сказать это до заявки в банк.
Если ключевая ставка пойдёт вниз, рыночные ставки по ипотеке снизятся вслед за ней — тогда кредит можно рефинансировать. Но покупать с расчётом только на это мы не советуем.
Отдел продаж BREVIS apartments · оценка от 21.10.2026
Частые вопросы
Можно ли взять ипотеку на апартаменты?
Да. Банки выдают ипотеку на апартаменты по рыночным ставкам: в октябре 2026 года — от 15,9 % годовых (МКБ), от 17,1 % (ДОМ.РФ Банк), от 18 % (ВТБ). Первоначальный взнос обычно 20–30 %.
Распространяется ли семейная ипотека на апартаменты?
Нет. Семейная ипотека и другие программы господдержки финансируют только жилые помещения. Апартаменты — нежилые, поэтому на них оформляют только рыночную ипотеку.
Какой платёж по ипотеке на апартаменты в Сочи?
Для апартамента за 60 млн ₽ при взносе 30 % и сроке 20 лет — около 581 тыс. ₽ в месяц при ставке 15,9 % и 648 тыс. ₽ при 18 %. Для апартамента за 39 млн ₽ — 378–464 тыс. ₽.
Можно ли получить вычет по процентам ипотеки на апартаменты?
Нет. Вычет процентов по ипотеке до 3 млн ₽ положен только при покупке жилья.
Источники
Ставки банков по ипотеке на апартаменты — сводка bankiros.ru, обновление 08.10.2026
Ключевая ставка Банка России — cbr.ru, на 21.10.2026
Цены апартаментов — шахматка BREVIS, октябрь 2026; цена ночи — модуль бронирования арендного оператора корпуса, выборка 19.10.2026
Расчёт аннуитетного платежа — отдел продаж BREVIS, 21.10.2026
 Как купить апартаменты в Сочи у моря: виды, цены, проверка, сделка
 Инвестиции в апартаменты в Сочи: реальная доходность от сдачи и где искать прибыль